Domain erziehungsberatungsstelle.de kaufen?
Wir ziehen mit dem Projekt
erziehungsberatungsstelle.de um.
Sind Sie am Kauf der Domain
erziehungsberatungsstelle.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain erziehungsberatungsstelle.de kaufen?
Was ist der Anfangsbestand?
Was ist der Anfangsbestand? Der Anfangsbestand bezieht sich auf die Menge an Produkten oder Waren, die zu Beginn eines bestimmten Zeitraums oder Geschäftsvorgangs vorhanden sind. Er dient als Ausgangspunkt für die Bestandsverwaltung und -kontrolle, um sicherzustellen, dass genügend Vorräte vorhanden sind, um die Nachfrage zu decken. Der Anfangsbestand kann durch physische Inventur oder elektronische Aufzeichnungen ermittelt werden. Er ist ein wichtiger Faktor für die Bestimmung von Umsatz, Gewinn und Effizienz in einem Unternehmen. **
Wo steht der Anfangsbestand?
Der Anfangsbestand steht normalerweise am Anfang einer Bilanz oder einer Inventarliste. Er zeigt den Wert der Vermögenswerte und Verbindlichkeiten zu einem bestimmten Zeitpunkt, in der Regel zu Beginn eines Geschäftsjahres oder einer bestimmten Periode. Der Anfangsbestand dient als Ausgangspunkt für die Buchführung und ermöglicht es, Veränderungen im Vermögen und den Schulden im Laufe der Zeit zu verfolgen. Er ist wichtig für die Analyse der finanziellen Situation eines Unternehmens und die Planung zukünftiger Geschäftsaktivitäten. Wo genau der Anfangsbestand steht, hängt von der Art der Buchführung und den verwendeten Finanzdokumenten ab. **
Ähnliche Suchbegriffe für Anfangsbestand
Top-Angebote
Produkte zum Begriff Anfangsbestand:
-
Elternschaft im Spätmittelalter, Fachbücher von Anna HollenbachDas Buch "Elternschaft im Spätmittelalter" von Anna Hollenbach bietet eine tiefgehende Analyse der Konzepte und Praktiken von Elternschaft in einer historischen Epoche. Es untersucht, wie Elternschaft im Spätmittelalter gedacht und gelebt wurde, basierend auf normativen Schriften und autobiografischen Quellen. Die Autorin beleuchtet zentrale Aspekte elterlicher Verantwortung, darunter Zeugung, Geburt, Pflege, Ernährung sowie Erziehung und Bildung. Diese Themen werden im Kontext sozialer Netzwerke und familiärer Strukturen betrachtet, um zu zeigen, wie sich elterliche Rollen im Einklang mit gesellschaftlichen Erwartungen und individuellen Beziehungen entwickelten. Die Studie eröffnet neue Perspektiven auf die Dynamik von Elternschaft und deren kulturelle Prägung im historischen Kontext.55,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soziale Elternschaft im Wandel, Fachbücher von Erdmute AlberElternschaft kann je nach Gesellschaft sehr unterschiedlich gelebt und gedacht werden. In weiten Teilen Westafrikas ist es normal, dass Kinder nicht bei ihren leiblichen Eltern, sondern bei Verwandten aufwachsen - so auch bei den Baatombu in Nordbenin. Zwar hat sich die Praxis der Kindspflegschaft dort im Laufe des 20. Jahrhunderts tiefgreifend geändert, sie ist jedoch nicht völlig verschwunden. In ihrer Monografie zeichnet Erdmute Alber die Geschichte und Praxis sozialer Elternschaft von 1900 bis 2012 detailliert nach und liefert so neue theoretische Ansätze und Überlegungen zum Thema. Kindspflegschaft gilt bei den Baatombu gemeinhin als Normalität. Erdmute Alber zeigt in ihrer Arbeit die historischen Wurzeln und das Gewordensein dieser uns so fremd scheinenden Praxis. Sie erläutert Gründe, Abläufe und Strukturen und führt uns vor Augen, dass das euro-amerikanische Modell, wonach Kinder am besten bei ihren leiblichen Eltern aufwachsen, nur eines von vielen ist. Ferner beschreibt sie, wie die Kolonialisierung, die Einführung der Schulpflicht, technische Erneuerungen sowie die weltweite Verbreitung 'westlicher' Elternschaftsmodelle zu Veränderungs- und Anpassungsprozessen und damit zu veränderten Praktiken der sozialen Elternschaft führten. Diese werden besonders deutlich in der Gegenüberstellung von Stadt und Land sowie in den von der Autorin nachgezeichneten Konflikten um zwei der beobachteten Pflegekinder.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
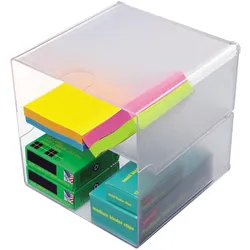
Deflecto, Dokumentenablage, TrennungDie Schubladenbox "Trennung" von Deflecto bietet eine innovative Lösung zur Organisation Ihres Arbeitsplatzes. Sie ermöglicht es, den verfügbaren Raum optimal zu nutzen und eine individuelle Arbeitsplatzgestaltung zu realisieren. Mit einem modernen und flexiblen Design können Sie aus einer Vielzahl von modularen Einheiten wählen, die sich mühelos miteinander verbinden lassen. Die mitgelieferten Metallklammern sorgen für eine einfache und stabile Verbindung der einzelnen Komponenten. Diese Schubladenbox ist nicht nur funktional, sondern auch ästhetisch ansprechend, was sie zu einer idealen Wahl für jedes Büro oder Homeoffice macht. - Modulares System für individuelle Anpassung - Einfache Verbindung durch Metallklammern - Transparentes Design für Übersichtlichkeit.129,22 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
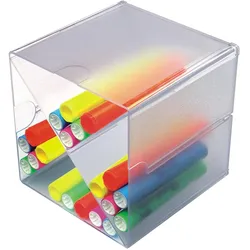
Deflecto, Dokumentenablage, X-TrennungDer X-Trennung Briefkorb von Deflecto bietet eine innovative Lösung zur Organisation Ihres Arbeitsplatzes. Mit einem modernen Design und modularen Einheiten ermöglicht dieser Briefkorb eine individuelle Anpassung an Ihre Bedürfnisse. Die einzelnen Komponenten lassen sich einfach mit den mitgelieferten Metallklammern verbinden, was eine flexible und effiziente Nutzung des verfügbaren Raums gewährleistet. Ob im Büro oder im Homeoffice, der X-Trennung Briefkorb hilft Ihnen, Ihre Dokumente und Unterlagen übersichtlich zu sortieren und schnell griffbereit zu haben. So schaffen Sie eine produktive Arbeitsumgebung, die sowohl funktional als auch ästhetisch ansprechend ist. Nutzen Sie die Möglichkeit, Ihre Arbeitsplatzorganisation nach Ihren Wünschen zu gestalten und profitieren Sie von der hohen Flexibilität dieses Systems.153,36 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Haben Aufwandskonten einen Anfangsbestand?
Haben Aufwandskonten einen Anfangsbestand? Aufwandskonten sind temporäre Konten, die die Kosten und Ausgaben eines Unternehmens verfolgen. Sie werden am Ende eines Abrechnungszeitraums geschlossen, um den Gewinn oder Verlust für diesen Zeitraum zu ermitteln. Daher haben Aufwandskonten keinen Anfangsbestand, da sie nur für die Erfassung von Kosten während des Abrechnungszeitraums verwendet werden. Der Anfangsbestand wird stattdessen in den Bestandskonten erfasst, die die Vermögenswerte, Verbindlichkeiten und Eigenkapital des Unternehmens verfolgen. **
-
Welche Konten haben keinen Anfangsbestand?
Welche Konten haben keinen Anfangsbestand? Dies betrifft in der Regel Ertrags- und Aufwandskonten, da sie den Gewinn oder Verlust eines Unternehmens für einen bestimmten Zeitraum erfassen. Da diese Konten am Ende des Abrechnungszeitraums auf Null zurückgesetzt werden, beginnen sie den nächsten Abrechnungszeitraum ohne Anfangsbestand. Im Gegensatz dazu haben Bilanzkonten wie Vermögens- und Schuldenkonten normalerweise einen Anfangsbestand, da sie die finanzielle Position eines Unternehmens zu einem bestimmten Zeitpunkt widerspiegeln. **
-
Welche Konten haben einen Anfangsbestand?
Welche Konten haben einen Anfangsbestand? In der Buchhaltung haben Konten, die über einen längeren Zeitraum geführt werden, in der Regel einen Anfangsbestand. Dazu gehören beispielsweise Konten wie Bankkonten, Kassenbestände, Forderungen und Verbindlichkeiten. Diese Konten werden am Anfang eines neuen Buchungszeitraums mit dem Saldo des vorherigen Zeitraums eröffnet. Der Anfangsbestand dient als Ausgangspunkt für die Buchungen im neuen Zeitraum und ermöglicht eine lückenlose Buchführung. Es ist wichtig, den Anfangsbestand korrekt zu erfassen, um die Genauigkeit der Buchhaltung zu gewährleisten. **
-
Was versteht man unter Anfangsbestand?
Was versteht man unter Anfangsbestand? Anfangsbestand bezieht sich auf die Menge an Ressourcen, Materialien oder Produkten, die zu Beginn eines bestimmten Zeitraums oder Prozesses vorhanden sind. Dieser Bestand dient als Ausgangspunkt für die weitere Planung und Steuerung von Aktivitäten. Der Anfangsbestand kann in verschiedenen Kontexten verwendet werden, z. B. in der Lagerhaltung, Produktion oder Buchhaltung. Er spielt eine wichtige Rolle bei der Berechnung von Veränderungen im Bestand und der Bewertung der Effizienz von Prozessen. **
Wo steht der Anfangsbestand bei Aktivkonten?
Der Anfangsbestand bei Aktivkonten steht auf der linken Seite der Bilanz und zeigt den Wert der Vermögenswerte zu Beginn des Geschäftsjahres. Er umfasst alle Vermögenswerte, die das Unternehmen besitzt, wie z.B. Bargeld, Forderungen, Vorräte und Anlagen. Der Anfangsbestand bei Aktivkonten ist wichtig, um den Verlauf der Vermögenswerte im Laufe des Geschäftsjahres zu verfolgen und Veränderungen festzuhalten. Er dient als Ausgangspunkt für die Buchführung und ermöglicht es, die Entwicklung des Unternehmensvermögens zu analysieren. In der Bilanz wird der Anfangsbestand bei Aktivkonten mit dem Endbestand verglichen, um den Erfolg und die finanzielle Situation des Unternehmens zu bewerten. **
Wie berechne ich den Wachstumsfaktor und den Anfangsbestand?
Um den Wachstumsfaktor zu berechnen, teilst du den Endbestand durch den Anfangsbestand. Der Anfangsbestand kann berechnet werden, indem du den Endbestand durch den Wachstumsfaktor teilst. **
Top-Angebote
Produkte zum Begriff Anfangsbestand:
-
Elternschaft: klinische und entwicklungspsychologische Perspektiven, FachbücherDie internationalen Beitragenden stellen plastisch Behandlungsergebnisse psychoanalytischer Therapien vor, die die neuen Formen der Elternschaft mit konzipieren. Gerhard Roth: Transgenerationelle Weitergabe von Traumata. Katarzyna Schier: Wenn die Eltern psychisch noch Kinder bleiben. Alicia Lieberman: Kind-Eltern-Psychotherapie. Daniel Schechter / Erica Willheim: Wenn Elternschaft undenkbar wird. Tessa Baradon: Väter in der Kleinkind-Eltern-Therapie. James M. Herzog: Väter und Spiele. Adriana Grotta / Paola Morra: Die „bösen Mütter“. Petra Heymanns: Entwicklung von Kindern gleichgeschlechtlicher Paare. Juliane Bründl / Peter Bründl: Kann eine 14-Jährige eine hinreichend gute Mutter werden? Helene Timmermann: Wir wollen doch gute Eltern sein ... Eva Rass: Elternarbeit in einer psychodynamischen Familientherapie. Angelika Zeiler: „Ich habe mein Kind am Schreibtisch bekommen“. Fernanda Pedrina / Maria Mögel: Soziale Elternschaft in Pflegefamilien. Jack Novick und Kerry Kelly Novick: Kinderecho und das Echo ihrer Eltern. Barbara Saegesser: Elternschaft in ostafrikanischen Städten.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Begleitete Elternschaft, Fachbücher von Ina AckermannDas Thema Elternschaft von Menschen mit geistiger Behinderung ist spannungsgeladen. Es wird infrage gestellt, ob diese in der Lage sind, adäquat für ihre Kinder zu sorgen. Das Buch geht der Frage nach, über welche Kompetenzen Menschen mit geistiger Behinderung verfügen müssen, um mit ihren Kindern zusammenleben zu können. Ausgehend von einer ganzheitlichen Analyse der Familien müssen individuelle Hilfen abgeleitet werden. Am Beispiel der begleiteten Elternschaft zeigt sich die Wichtigkeit einer individuellen und kontinuierlichen Unterstützung für die gesamte Familie. Im Sinne der Inklusion wird deutlich, dass es notwendig ist, das Netz der wohnortnahen Unterstützungsangebote für diese Familien auszubauen und weiterzuentwickeln.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Elternschaft im Spätmittelalter, Fachbücher von Anna HollenbachDas Buch "Elternschaft im Spätmittelalter" von Anna Hollenbach bietet eine tiefgehende Analyse der Konzepte und Praktiken von Elternschaft in einer historischen Epoche. Es untersucht, wie Elternschaft im Spätmittelalter gedacht und gelebt wurde, basierend auf normativen Schriften und autobiografischen Quellen. Die Autorin beleuchtet zentrale Aspekte elterlicher Verantwortung, darunter Zeugung, Geburt, Pflege, Ernährung sowie Erziehung und Bildung. Diese Themen werden im Kontext sozialer Netzwerke und familiärer Strukturen betrachtet, um zu zeigen, wie sich elterliche Rollen im Einklang mit gesellschaftlichen Erwartungen und individuellen Beziehungen entwickelten. Die Studie eröffnet neue Perspektiven auf die Dynamik von Elternschaft und deren kulturelle Prägung im historischen Kontext.55,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soziale Elternschaft im Wandel, Fachbücher von Erdmute AlberElternschaft kann je nach Gesellschaft sehr unterschiedlich gelebt und gedacht werden. In weiten Teilen Westafrikas ist es normal, dass Kinder nicht bei ihren leiblichen Eltern, sondern bei Verwandten aufwachsen - so auch bei den Baatombu in Nordbenin. Zwar hat sich die Praxis der Kindspflegschaft dort im Laufe des 20. Jahrhunderts tiefgreifend geändert, sie ist jedoch nicht völlig verschwunden. In ihrer Monografie zeichnet Erdmute Alber die Geschichte und Praxis sozialer Elternschaft von 1900 bis 2012 detailliert nach und liefert so neue theoretische Ansätze und Überlegungen zum Thema. Kindspflegschaft gilt bei den Baatombu gemeinhin als Normalität. Erdmute Alber zeigt in ihrer Arbeit die historischen Wurzeln und das Gewordensein dieser uns so fremd scheinenden Praxis. Sie erläutert Gründe, Abläufe und Strukturen und führt uns vor Augen, dass das euro-amerikanische Modell, wonach Kinder am besten bei ihren leiblichen Eltern aufwachsen, nur eines von vielen ist. Ferner beschreibt sie, wie die Kolonialisierung, die Einführung der Schulpflicht, technische Erneuerungen sowie die weltweite Verbreitung 'westlicher' Elternschaftsmodelle zu Veränderungs- und Anpassungsprozessen und damit zu veränderten Praktiken der sozialen Elternschaft führten. Diese werden besonders deutlich in der Gegenüberstellung von Stadt und Land sowie in den von der Autorin nachgezeichneten Konflikten um zwei der beobachteten Pflegekinder.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Anfangsbestand?
Was ist der Anfangsbestand? Der Anfangsbestand bezieht sich auf die Menge an Produkten oder Waren, die zu Beginn eines bestimmten Zeitraums oder Geschäftsvorgangs vorhanden sind. Er dient als Ausgangspunkt für die Bestandsverwaltung und -kontrolle, um sicherzustellen, dass genügend Vorräte vorhanden sind, um die Nachfrage zu decken. Der Anfangsbestand kann durch physische Inventur oder elektronische Aufzeichnungen ermittelt werden. Er ist ein wichtiger Faktor für die Bestimmung von Umsatz, Gewinn und Effizienz in einem Unternehmen. **
-
Wo steht der Anfangsbestand?
Der Anfangsbestand steht normalerweise am Anfang einer Bilanz oder einer Inventarliste. Er zeigt den Wert der Vermögenswerte und Verbindlichkeiten zu einem bestimmten Zeitpunkt, in der Regel zu Beginn eines Geschäftsjahres oder einer bestimmten Periode. Der Anfangsbestand dient als Ausgangspunkt für die Buchführung und ermöglicht es, Veränderungen im Vermögen und den Schulden im Laufe der Zeit zu verfolgen. Er ist wichtig für die Analyse der finanziellen Situation eines Unternehmens und die Planung zukünftiger Geschäftsaktivitäten. Wo genau der Anfangsbestand steht, hängt von der Art der Buchführung und den verwendeten Finanzdokumenten ab. **
-
Haben Aufwandskonten einen Anfangsbestand?
Haben Aufwandskonten einen Anfangsbestand? Aufwandskonten sind temporäre Konten, die die Kosten und Ausgaben eines Unternehmens verfolgen. Sie werden am Ende eines Abrechnungszeitraums geschlossen, um den Gewinn oder Verlust für diesen Zeitraum zu ermitteln. Daher haben Aufwandskonten keinen Anfangsbestand, da sie nur für die Erfassung von Kosten während des Abrechnungszeitraums verwendet werden. Der Anfangsbestand wird stattdessen in den Bestandskonten erfasst, die die Vermögenswerte, Verbindlichkeiten und Eigenkapital des Unternehmens verfolgen. **
-
Welche Konten haben keinen Anfangsbestand?
Welche Konten haben keinen Anfangsbestand? Dies betrifft in der Regel Ertrags- und Aufwandskonten, da sie den Gewinn oder Verlust eines Unternehmens für einen bestimmten Zeitraum erfassen. Da diese Konten am Ende des Abrechnungszeitraums auf Null zurückgesetzt werden, beginnen sie den nächsten Abrechnungszeitraum ohne Anfangsbestand. Im Gegensatz dazu haben Bilanzkonten wie Vermögens- und Schuldenkonten normalerweise einen Anfangsbestand, da sie die finanzielle Position eines Unternehmens zu einem bestimmten Zeitpunkt widerspiegeln. **
Ähnliche Suchbegriffe für Anfangsbestand
-
Deflecto, Dokumentenablage, TrennungDie Schubladenbox "Trennung" von Deflecto bietet eine innovative Lösung zur Organisation Ihres Arbeitsplatzes. Sie ermöglicht es, den verfügbaren Raum optimal zu nutzen und eine individuelle Arbeitsplatzgestaltung zu realisieren. Mit einem modernen und flexiblen Design können Sie aus einer Vielzahl von modularen Einheiten wählen, die sich mühelos miteinander verbinden lassen. Die mitgelieferten Metallklammern sorgen für eine einfache und stabile Verbindung der einzelnen Komponenten. Diese Schubladenbox ist nicht nur funktional, sondern auch ästhetisch ansprechend, was sie zu einer idealen Wahl für jedes Büro oder Homeoffice macht. - Modulares System für individuelle Anpassung - Einfache Verbindung durch Metallklammern - Transparentes Design für Übersichtlichkeit.129,22 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deflecto, Dokumentenablage, X-TrennungDer X-Trennung Briefkorb von Deflecto bietet eine innovative Lösung zur Organisation Ihres Arbeitsplatzes. Mit einem modernen Design und modularen Einheiten ermöglicht dieser Briefkorb eine individuelle Anpassung an Ihre Bedürfnisse. Die einzelnen Komponenten lassen sich einfach mit den mitgelieferten Metallklammern verbinden, was eine flexible und effiziente Nutzung des verfügbaren Raums gewährleistet. Ob im Büro oder im Homeoffice, der X-Trennung Briefkorb hilft Ihnen, Ihre Dokumente und Unterlagen übersichtlich zu sortieren und schnell griffbereit zu haben. So schaffen Sie eine produktive Arbeitsumgebung, die sowohl funktional als auch ästhetisch ansprechend ist. Nutzen Sie die Möglichkeit, Ihre Arbeitsplatzorganisation nach Ihren Wünschen zu gestalten und profitieren Sie von der hohen Flexibilität dieses Systems.153,36 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Konten haben einen Anfangsbestand?
Welche Konten haben einen Anfangsbestand? In der Buchhaltung haben Konten, die über einen längeren Zeitraum geführt werden, in der Regel einen Anfangsbestand. Dazu gehören beispielsweise Konten wie Bankkonten, Kassenbestände, Forderungen und Verbindlichkeiten. Diese Konten werden am Anfang eines neuen Buchungszeitraums mit dem Saldo des vorherigen Zeitraums eröffnet. Der Anfangsbestand dient als Ausgangspunkt für die Buchungen im neuen Zeitraum und ermöglicht eine lückenlose Buchführung. Es ist wichtig, den Anfangsbestand korrekt zu erfassen, um die Genauigkeit der Buchhaltung zu gewährleisten. **
-
Was versteht man unter Anfangsbestand?
Was versteht man unter Anfangsbestand? Anfangsbestand bezieht sich auf die Menge an Ressourcen, Materialien oder Produkten, die zu Beginn eines bestimmten Zeitraums oder Prozesses vorhanden sind. Dieser Bestand dient als Ausgangspunkt für die weitere Planung und Steuerung von Aktivitäten. Der Anfangsbestand kann in verschiedenen Kontexten verwendet werden, z. B. in der Lagerhaltung, Produktion oder Buchhaltung. Er spielt eine wichtige Rolle bei der Berechnung von Veränderungen im Bestand und der Bewertung der Effizienz von Prozessen. **
-
Wo steht der Anfangsbestand bei Aktivkonten?
Der Anfangsbestand bei Aktivkonten steht auf der linken Seite der Bilanz und zeigt den Wert der Vermögenswerte zu Beginn des Geschäftsjahres. Er umfasst alle Vermögenswerte, die das Unternehmen besitzt, wie z.B. Bargeld, Forderungen, Vorräte und Anlagen. Der Anfangsbestand bei Aktivkonten ist wichtig, um den Verlauf der Vermögenswerte im Laufe des Geschäftsjahres zu verfolgen und Veränderungen festzuhalten. Er dient als Ausgangspunkt für die Buchführung und ermöglicht es, die Entwicklung des Unternehmensvermögens zu analysieren. In der Bilanz wird der Anfangsbestand bei Aktivkonten mit dem Endbestand verglichen, um den Erfolg und die finanzielle Situation des Unternehmens zu bewerten. **
-
Wie berechne ich den Wachstumsfaktor und den Anfangsbestand?
Um den Wachstumsfaktor zu berechnen, teilst du den Endbestand durch den Anfangsbestand. Der Anfangsbestand kann berechnet werden, indem du den Endbestand durch den Wachstumsfaktor teilst. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.